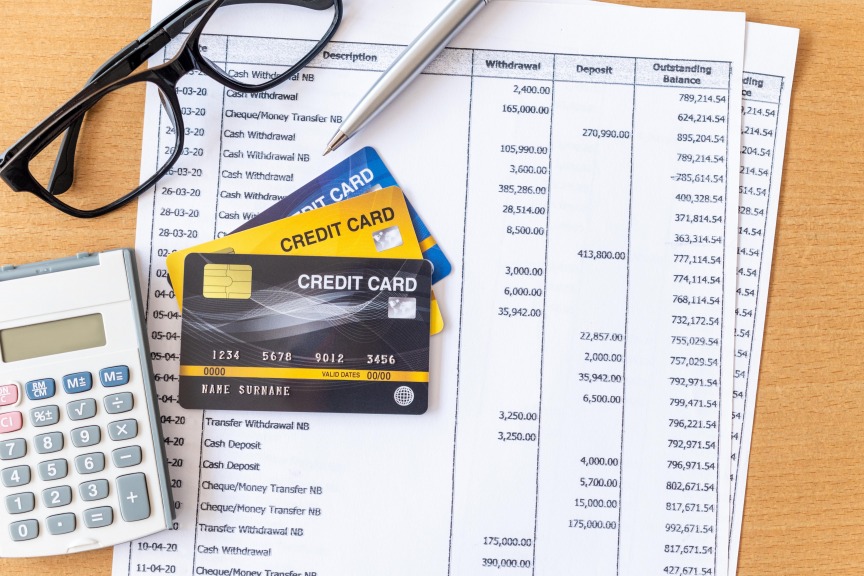
Conto corrente e gestione dello stipendio: come organizzare al meglio le proprie finanze


Usare il conto come strumento di organizzazione
Un conto corrente ben scelto non serve soltanto a ricevere lo stipendio o effettuare bonifici: può diventare il centro operativo della gestione quotidiana del denaro. La possibilità di consultare saldo e movimenti online o tramite app consente di verificare rapidamente quanto si sta spendendo e quali addebiti sono in arrivo.
Il primo passo utile è distinguere le uscite fisse da quelle variabili. Affitto o mutuo, utenze, abbonamenti, rate e assicurazioni possono essere considerate spese prevedibili; alimentazione, trasporti, tempo libero e acquisti occasionali richiedono invece un monitoraggio più frequente. Separare mentalmente queste categorie evita di confondere la disponibilità momentanea con la reale capacità di spesa.
Anche la domiciliazione delle utenze e l’uso di notifiche o strumenti di controllo possono semplificare la gestione. L’obiettivo non è controllare ogni singolo acquisto, ma sapere quali somme sono già impegnate e quale parte dello stipendio resta effettivamente libera.
Stabilire una quota per il risparmio
Una gestione ordinata dello stipendio prevede anche una quota destinata agli obiettivi futuri. Non esiste una percentuale valida per tutti: il valore dipende dal reddito, dalle spese familiari e dalla fase della vita. Ciò che conta è rendere l’accantonamento regolare, evitando di limitarlo a quello che eventualmente rimane a fine mese.
Una strategia semplice consiste nel considerare il risparmio come una voce del budget. Dopo l’accredito dello stipendio si può destinare una somma a un fondo per gli imprevisti e, quando possibile, una seconda quota a obiettivi specifici come un viaggio, un acquisto importante o un progetto di lungo periodo.
Costruire una riserva permette inoltre di affrontare spese inattese senza dover alterare ogni volta il bilancio del mese. Il fondo di emergenza non deve necessariamente nascere in poco tempo: anche versamenti contenuti, se costanti, possono creare progressivamente un margine di sicurezza.
Pagamenti digitali e controllo delle spese
La diffusione dei pagamenti digitali rende più semplice ricostruire dove viene speso il denaro, perché le operazioni lasciano una traccia consultabile. Carte, bonifici e pagamenti tramite smartphone possono quindi aiutare a leggere il proprio comportamento finanziario, purché la comodità non porti a perdere la percezione della spesa.
Per questo è utile dedicare qualche minuto, una o due volte al mese, alla revisione dei movimenti. Piccoli addebiti ricorrenti, servizi non più utilizzati o acquisti frequenti possono incidere sul budget molto più di quanto sembri presi singolarmente.
Organizzare lo stipendio significa in definitiva assegnare una funzione alle proprie entrate: una parte serve alle necessità quotidiane, una parte agli impegni già programmati e una parte, quando possibile, al futuro. Il conto corrente diventa così non solo uno strumento di pagamento, ma anche una base concreta per prendere decisioni economiche più ordinate.